Kendari, Britakita.net
Pengelolaan dana hibah Pemerintah Provinsi Sulawesi Tenggara (Sultra) kepada Komite Olahraga Nasional Indonesia (KONI) Sultra menjadi sorotan setelah Inspektorat Daerah Provinsi Sulawesi Tenggara menemukan sejumlah persoalan serius dalam pengelolaan dan pertanggungjawaban aset organisasi tersebut.
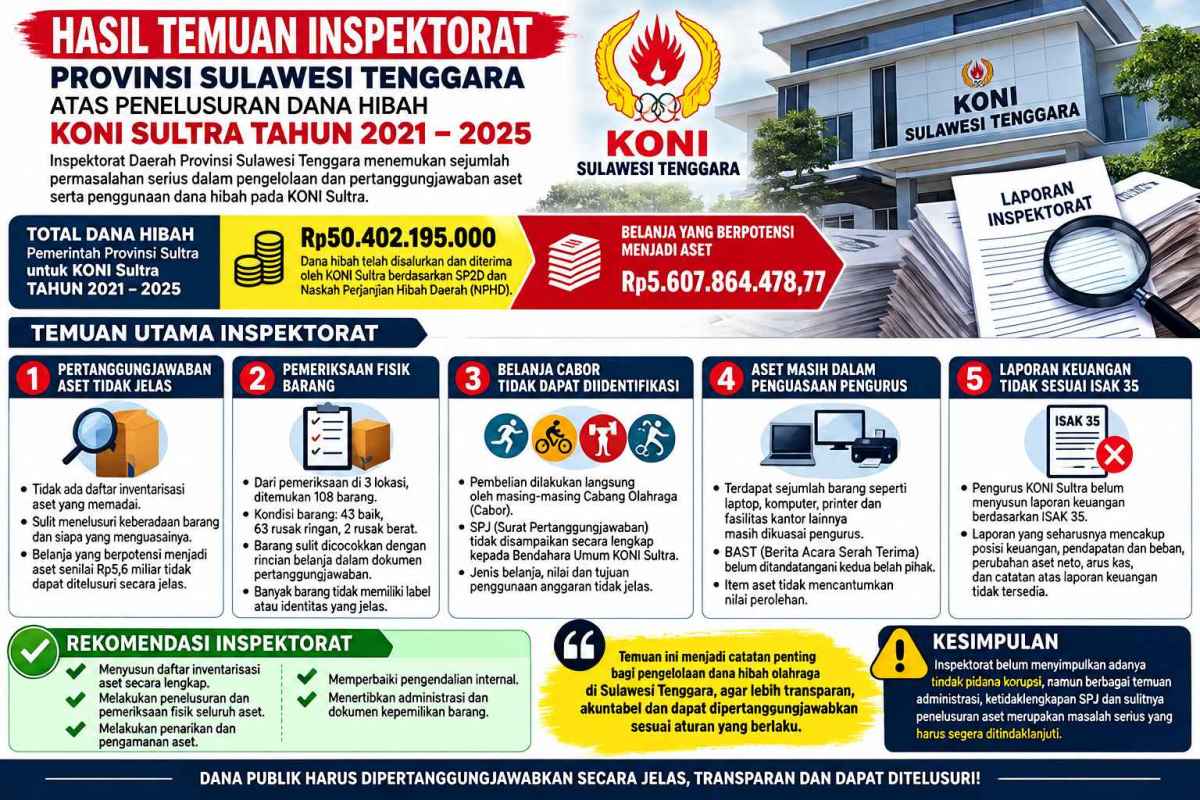
Berdasarkan laporan hasil reviu Inspektorat yang dikeluarkan 23 September 2026 dengan Nomor: B/700.1.2.8/178/Irves/2026 terhadap pengelolaan aset KONI Sultra Tahun Anggaran 2021 hingga 2025, ditemukan belanja yang berpotensi menjadi aset sebesar Rp5.607.864.478,77. Namun, tim reviu mengalami kesulitan menelusuri keberadaan barang maupun mengidentifikasi siapa pihak yang menguasainya.
Persoalan ini menjadi perhatian karena dana hibah yang diterima KONI Sultra dari Pemerintah Provinsi Sulawesi Tenggara selama periode 2021–2025 mencapai Rp50.402.195.000. Seluruh anggaran tersebut berdasarkan dokumen SP2D dan Naskah Perjanjian Hibah Daerah (NPHD) telah disalurkan dan diterima KONI Sultra.
Inspektorat mengungkapkan, KONI Sultra tidak memiliki daftar inventarisasi aset yang memadai dan terdokumentasi secara sistematis. Akibatnya, informasi mengenai jumlah, jenis, nilai perolehan hingga keberadaan fisik barang yang dibeli menggunakan dana hibah tidak dapat diketahui secara lengkap dan akurat.
Kondisi tersebut membuat tim Inspektorat harus melakukan penelusuran alternatif melalui dokumen pertanggungjawaban keuangan, seperti SP2D, kuitansi pembayaran dan dokumen pendukung lainnya.
Namun, penelusuran tersebut belum mampu memastikan secara menyeluruh keberadaan aset yang berasal dari belanja miliaran rupiah tersebut.
108 Barang Ditemukan, tetapi Sulit Dicocokkan dengan Dokumen Belanja
Dalam pemeriksaan fisik yang dilakukan di tiga lokasi, yakni eks kantor PLUD Dinas Koperasi dan UKM, eks Kantor Samsat Kota Kendari, serta Kantor Gerinda, tim Inspektorat menemukan sebanyak 108 barang.
Dari jumlah tersebut, 43 barang dalam kondisi baik, 63 barang mengalami rusak ringan, dan dua barang mengalami rusak berat.
Ironisnya, barang-barang yang ditemukan tersebut sulit dicocokkan dengan rincian belanja yang tercatat dalam dokumen pertanggungjawaban keuangan.
Inspektorat menyebutkan, kesulitan identifikasi terjadi karena minimnya informasi serta tidak adanya label pada aset atau barang yang diperiksa.
Artinya, persoalan yang ditemukan bukan sekadar administrasi inventarisasi, tetapi juga menyangkut kemampuan organisasi dalam membuktikan hubungan antara uang hibah yang dibelanjakan dengan barang yang seharusnya diperoleh.
Belanja Cabor Tidak Dapat Diidentifikasi, SPJ Tidak Lengkap
Temuan lainnya berkaitan dengan pengelolaan anggaran oleh masing-masing Cabang Olahraga (Cabor) KONI Sultra.
Dalam laporan kesimpulannya, Inspektorat menyatakan bahwa belanja yang dilakukan oleh Cabor tidak dapat diidentifikasi jenis belanjanya. Hal tersebut disebabkan pembelian dilakukan langsung oleh masing-masing Cabor, sementara Surat Pertanggungjawaban (SPJ) tidak disampaikan secara lengkap kepada Bendahara Umum KONI Sultra.
Kondisi ini menimbulkan persoalan dalam mekanisme pengawasan penggunaan dana hibah. Sebab, ketika belanja dilakukan oleh masing-masing Cabor, dokumen pendukung tetap diperlukan agar penggunaan anggaran dapat ditelusuri dan dipertanggungjawabkan.
Tanpa dokumen yang lengkap, sulit memastikan secara menyeluruh barang atau kebutuhan apa yang dibeli, berapa nilai pengadaannya, serta bagaimana hasil penggunaan anggaran tersebut.
Sejumlah Aset Masih dalam Penguasaan Pengurus
Dalam proses klarifikasi, tim Inspektorat juga memperoleh keterangan dari sejumlah pengurus dan bendahara KONI Sultra terkait aset yang dibeli menggunakan dana hibah.
Laporan tersebut mencatat adanya sejumlah barang yang masih berada dalam penguasaan beberapa pengurus. Di antaranya laptop, komputer, printer, serta sejumlah fasilitas kantor dan perlengkapan lainnya.
Bahkan, terdapat dokumen Berita Acara Serah Terima (BAST) barang yang disampaikan kepada tim reviu, tetapi belum ditandatangani kedua belah pihak. Selain itu, item aset dalam dokumen tersebut juga tidak mencantumkan nilai perolehan.
Temuan ini memperlihatkan bahwa mekanisme serah terima dan pengamanan aset belum didukung administrasi yang memadai.
Tidak Pernah Menyusun Laporan Keuangan Sesuai ISAK 35
Inspektorat juga mengungkapkan bahwa pengurus KONI Sultra belum membuat atau menyusun laporan keuangan entitas berorientasi nonlaba berdasarkan ISAK Nomor 35.
Padahal, laporan tersebut mencakup informasi posisi keuangan, pendapatan dan beban, perubahan aset neto, arus kas, serta catatan atas laporan keuangan.
Ketiadaan laporan keuangan tersebut semakin menyulitkan proses pengawasan terhadap pengelolaan dana hibah, terutama dalam memastikan bagaimana anggaran digunakan dan bagaimana aset organisasi dicatat serta dipertanggungjawabkan.
Dalam kesimpulannya, Inspektorat menyatakan bahwa pengurus KONI Sultra belum memiliki kebijakan dan prosedur baku terkait pengelolaan aset, mulai dari perencanaan kebutuhan, pengadaan, penggunaan, pemeliharaan hingga penghapusan aset.
Atas berbagai temuan tersebut, Inspektorat merekomendasikan kepada pengurus KONI Sultra untuk menyusun daftar inventarisasi aset secara lengkap, melakukan penelusuran dan pemeriksaan fisik seluruh aset, melakukan penarikan dan pengamanan aset, memperbaiki pengendalian internal serta menertibkan administrasi dan dokumen kepemilikan barang.
Temuan ini menjadi catatan penting bagi pengelolaan dana hibah olahraga di Sulawesi Tenggara. Sebab, dana yang bersumber dari APBD bukan hanya harus direalisasikan sesuai peruntukannya, tetapi juga wajib didukung bukti pertanggungjawaban yang lengkap, transparan dan dapat diuji.
Publik tentu berkepentingan mengetahui bagaimana pertanggungjawaban atas belanja yang berpotensi menjadi aset senilai Rp5,6 miliar tersebut, termasuk memastikan keberadaan barang, nilai perolehannya, serta pihak yang bertanggung jawab atas penguasaannya.
Inspektorat sendiri dalam laporan reviu tersebut belum menyimpulkan adanya tindak pidana korupsi. Namun, persoalan administrasi, ketidaklengkapan SPJ, dan sulitnya penelusuran aset merupakan temuan yang perlu segera ditindaklanjuti agar tidak menyisakan persoalan dalam pertanggungjawaban dana hibah pemerintah daerah.